Quedarse sin trabajo supone un serio golpe para cualquier persona y su economía. Además del golpe emocional que supone, la reducción de los ingresos y la incertidumbre generada pueden tener un efecto devastador en el hogar. ¿Cómo revertir o evitar este escenario? La planificación y el control financiero se perfilan como los mejores aliados no solo para capear esta situación, sino también para ahorrar estando en paro, algo que puede parecer imposible para muchos desempleados.
11 consejos para poder ahorrar estando en paro
Ahorrar es un hábito que no deberíamos perder nunca. Y si bien es cierto que puede resultar más desafiante cuando las cosas no van bien, mantener el hábito nos ayuda a seguir creciendo financieramente, lo cual aporta mucha tranquilidad. Si estás en esta situación, quédate, porque vamos a ver varios métodos que te ayudarán a seguir llenando la hucha a pesar de estar sin trabajo.
1.Analizar la nueva situación financiera, el primer paso
Todos somos conscientes, en teoría, de lo qué conlleva pasar de tener trabajo a cobrar el paro, pero lo cierto es que muchas personas se topan con sorpresas desagradables a nivel financiero. El gran problema es que aunque se sepa que los ingresos van a bajar, la gran mayoría de las personas no calibran bien lo que eso significa en su día a día.
La forma más sencilla y efectiva de evitar este problema es pararse un momento a analizar la nueva situación. Los puntos a tener en cuenta son básicamente tres:
- Comprobar el nuevo nivel de ingresos
- Listar todos los gastos
- Conocer la cantidad de ahorro de la que se dispone
Si aún no te han ingresado ningún pago, conocer el nuevo nivel de ingresos es de lo más sencillo. Tan solo es necesario acceder a la sección de consulta de prestaciones del SEPE y consultar el dato. Eso sí, para acceder es necesario contar con DNI electrónico, certificado digital o Cl@ve.
Al consultar el nuevo nivel de ingresos es importante saber que las cifras que ofrece el SEPE son en bruto, lo que significa que a tu cuenta llegará algo menos debido al pago automático de las cuotas de la Seguridad Social. No pasa en todas las prestaciones por desempleo, pero en las que sí lo hace la diferencia suele ser sensible, por lo que conviene utilizar la cifra en limpio al hacer previsiones financieras para no equivocarse y pensar que tenemos algo más de dinero disponible.
“Muchas prestaciones por desempleo reducen su importe a partir del día 181”
Otro dato importante que se debe tener presente es que el nivel de ingresos que ofrece la prestación de desempleo no siempre es el mismo. A partir de los 181 días, la base reguladora de muchas prestaciones de desempleo baja un 10 %, lo que se traduce en una pequeña bajada en los ingresos mensuales a percibir. Para evitar sorpresas, te dejamos una tabla con los importes brutos y netos de las principales prestaciones por desempleo que ofrece el Estado español.
| Tipo de desempleo | Bruto | Neto |
| Paro mínimo sin hijos (días 1 a 180) | 560 €/mes | 534,68 €/mes |
| Paro mínimo sin hijos (días 181 a final) | 560 €/mes | 534,68 €/mes |
| Paro máximo sin hijos (a partir del día 181) | 1.225 €/mes | Entre 1.044,93 y 1.142,93 €/mes (dependiendo del IRPF) |
| Paro máximo sin hijos (a partir del día 181) | 1.050 €/mes | 979,65 €/mes |
| Paro mínimo con un hijo (días 1 a 180) | 749 €/mes | 715,30 €/mes |
| Paro mínimo con un hijo (a partir del día 181) | 749 €/mes | 715,30 €/mes |
| Paro máximo con un hijo (días 1 a 180) | 1.400 €/mes | Entre 1.260 y 1.372 €/mes (dependiendo del IRPF) |
| Paro máximo con un hijo (a partir del día 181) | 1.400 €/mes | Entre 1.260 y 1.372 €/mes (dependiendo del IRPF) |
| Paro mínimo con más de un hijo (días 1 a 180) | 749 €/mes | 715,30 €/mes |
| Paro mínimo con más de un hijo (a partir del día 181) | 749 €/mes | 715,30 €/mes |
| Paro mínimo con más de un hijo (días 1 a 180) | 1.575 €/mes | Entre 1.420 y 1.480 €/mes (dependiendo del IRPF) |
| Paro mínimo con más de un hijo (a partir del día 181) | 1.575 €/mes | Entre 1.343,48 y 1.469,48 €/mes (dependiendo del IRPF) |
| Subsidio por agotamiento de desempleo (días 1 a 180) | 570 €/mes | 570 €/mes |
| Subsidio por agotamiento de desempleo (días 181 a 360) | 540 €/mes | 540 €/mes |
| Subsidio por agotamiento de desempleo (días 181 a 1360) | 480 €/mes | 480 €/mes |
| Subsidio mayores de 52 años | 480 €/mes | 480 €/mes |
| Ayuda a parados con cotizaciones insuficientes (días 1 a 180) | 570 €/mes | 570 €/mes |
| Ayuda a parados con cotizaciones insuficientes (días 181 a 360) | 540 €/mes | 540 €/mes |
| Ayuda a parados con cotizaciones insuficientes (a partir del día 361) | 480 €/mes | 480 €/mes |
| Renta Activa de Inserción (RAI) | 430 €/mes | 430 €/mes |
| Programa de Activación para el Empleo (PAE) | 430 €/mes | 430 €/mes |
Si andas con el dinero justo o si ya has agotado el paro y sigues sin encontrar trabajo, recuerda que el Estado dispone de otras ayudas para desempleados que te permiten seguir obteniendo una pequeña ayuda financiera para sortear los tiempos difíciles.
2.El finiquito y la indemnización, la primera gran oportunidad de ahorrar
Si hay una parte positiva de perder el trabajo esa es el cobro del finiquito y la más que probable indemnización.
La primera engloba los días trabajados y aún no cobrados del mes corriente, así como la parte proporcional de las pagas extras y vacaciones generadas, mientras que la indemnización depende del tipo de despido.
- Despido procedente: salario equivalente a 20 días por año trabajado con un máximo de 12 mensualidades
- Despido improcedente: salario equivalente a 33 días por año trabajado con un máximo de 24 mensualidades
- Despido disciplinario procedente: sin derecho a indemnización
Salvo los casos de despido improcedente, donde la cuantía a percibir puede demorarse por el proceso judicial, lo más normal es recibir el cobro el último día de trabajo.
Cuando la cifra se suma a la cuenta llega el dilema: “¿lo administramos para ciertas compras o nos damos un capricho?” Sin embargo, aunque la tentación sea alta, la respuesta financieramente responsable es la C) lo ahorramos, que nunca se sabe.
Puede sonar duro, pero lo mejor es no acostumbrarse a una falsa sensación de bonanza, ya que más pronto que tarde deberemos afrontar la realidad. Empezar a planificar el mes con los nuevos ingresos y guardar el finiquito y la indemnización es la mejor forma de crear un colchón financiero o hacerlo crecer rápidamente, una labor mucho más difícil de conseguir cuando las aportaciones que hacemos son bajas o esporádicas.
3. Cambia tu calendario financiero
Además de reducir el volumen de ingresos, estar en el paro también significa recibir los cobros más tarde de lo habitual. En lugar de recibir el sueldo entre el último día de mes y el primero del siguiente, la prestación por desempleo se recibe en cuenta el día 10 de cada mes (o el siguiente día hábil si fuese festivo).
Este cambio puede parecer inocuo, pero no lo es. Muchos cobros regulares se sitúan a finales o inicios de mes. La cuota de la hipoteca, por ejemplo, suele llegar el último día del mes, mientras que el alquiler se cobra en los primeros siete días del mes. Lo mismo pasa con muchos suministros, escuela y otros gastos. Esto significa que si no somos precavidos con los pagos futuros y guardamos algo en cuenta podríamos vernos sumidos en un problema en pocos días.
El cambio de calendario financiero no solo es útil para los pagos. Saber en qué momento cobramos y en cuáles pagamos nos ayuda a encontrar un buen momento para el ahorro. Y es que aquí vuelven a cambiar las cosas. Muchos trabajadores con un hábito de ahorro fijo prefieren hacer una transferencia a inicios de mes, ya que resulta mucho más fácil e indoloro. En el caso de las personas desempleadas es lo mismo, pero por otros motivos. El inicio del mes es justo el momento en el que ya se han abonado muchas facturas y el ingreso del paro aún está por llegar, por lo que es un gran momento para hacer cuentas y ver qué cantidad podemos ahorrar con calma.
4. Recorta gastos prescindibles
Rebajar la cantidad de gasto para mejorar la capacidad de ahorro siempre es algo muy recomendable, pero se convierte en esencial cuando estamos en paro. La reducción de los ingresos mensuales se topa con una estructura de gastos que permanece exactamente igual, lo que más pronto que tarde significa empezar a usar ahorros para hacer frente a facturas. Un craso error.
Para no llegar a este punto es clave poner en orden los gastos. Una forma fácil y rápida de hacerlo es clasificándolos por tres categorías. La primera la reservaremos para los esenciales, la segunda será para los prescindibles y, por último, dejaremos un último espacio para los negociables, que son aquellos que podemos tratar de buscar alternativas más económicas. Esto nos permitirá separar el polvo de la paja y detectar gastos fantasma.
- Esencial: hipoteca o alquiler, educación, medicinas y tratamientos médicos, seguros…
- Prescindible: suscripciones a plataformas, vacaciones y viajes, ocio y entretenimiento, peajes…
- Negociable: teléfono/internet, alimentación, gimnasio…
“El secreto no está en ceñirse a eliminar los gastos justos, si no en recortar de más para poder generar ahorro”
Una vez que los gastos están clasificados toca ejecutar el plan. Aquí, el secreto no está en ceñirse a eliminar los gastos justos, si no en recortar de más para poder generar ahorro mensual de una forma fácil.
Tip financiero:
Si te cuesta eliminar gastos, prueba a ordenarlos por prioridad. El ránking resultante te ayudará a ver con claridad qué facturas son esenciales, cuáles pueden recortarse llegado el momento y cuáles debes eliminar ya.
5. Cuidado con la hipoteca y otros créditos
Aunque no se trate específicamente de ahorro, deber dinero al banco o a una entidad financiera es uno de los principales riesgos de las finanzas de una persona desempleada. Una economía más débil suele significar mayores problemas para afrontar las cuotas, lo que eleva el riesgo de impago y nos acerca a situaciones drásticas como pueden ser un embargo.
Tanto si estás vinculado a una hipoteca o a un préstamo o crédito de consumo, los pasos a seguir son los siguientes:
- Verificar si con los nuevos ingresos podemos hacer frente a la deuda
- No solicitar nuevos préstamos para solventar esta situación o hacer nuevas compras
- No apalancarse en el pago aplazado de la tarjeta de crédito para hacer nuevos gastos
Si, tras algunos malabares, tus finanzas mensuales dan para afrontar las deudas: nuestras más sinceras felicidades, ya que suele ser complicado encajarlo todo. ¿Pero qué pasa si no podemos hacer frente a la hipoteca o a un crédito?
Antes de no pagar y afrontar consecuencias futuras como recargos por demora, lo mejor es coger el toro por los cuernos y hablar con la entidad financiera que nos ha facilitado el dinero para explicarles nuestra situación y juntos encontrar posibles soluciones.
Por si te ves en esta tesitura, te explicamos brevemente cuáles son las posibilidades que pueden ofrecerte:
- Carencia: Reducir el pago a solo intereses, aplazando la amortización de capital para más adelante
- Novación: Cambio de condiciones en forma de una bajada del tipo de interés o un aumento en el tiempo de amortización
- Subrogación: Llevas tu deuda a otra entidad que te ofrece mejores condiciones de pago
Si, por último, tienes más de una deuda pendiente, una reunificación de deuda puede ayudarte tanto a organizar la deuda como a reducir las cuotas mensuales.
Conviene saber que recurrir a estas opciones suele significar pagar de más a la larga debido al aumento de los intereses, pero es bueno conocerlas para poder recurrir a ellas en caso de necesidad.
¿Es buena idea pedir dinero estando en paro? Cofidis responde
Sin andarnos por las ramas: no es nada recomendable pedir ningún crédito o préstamo estando en paro. Y lo decimos como Cofidis, que nos dedicamos precisamente a esto.
Muchas veces no se contratan por capricho, sino con la intención inocente de ganar un poco de tiempo para solventar la situación. Pero aún así, es una opción tremendamente desaconsejable, ya que contratar estos productos financieros estando en una situación financiera frágil pueda causar:
- Abonar intereses demasiado altos debido a nuestro perfil de riesgo
- Ahogo a medio plazo debido a la suma de cuotas
- El incumplimiento de pago nos sitúa en una situación frágil (ASNEF, embargos…)
6. Redefine el nuevo nivel de ahorro
Existen dos formas de ahorrar: aportar lo que se pueda cuando se pueda o ahorrar de una forma metódica. Si bien ambas son válidas, una lo es más que la otra. La primera otorga libertad, dejando la decisión de ahorrar para cuando se pueda, mientras que la segunda suena mucho menos apetecible al exigir un compromiso regular.
El tipo de ahorro que necesitamos implementar en nuestra vida, especialmente si estamos desempleados, es el segundo, ya que es el único que genera el hábito y lo sostiene a largo plazo.
La gran pregunta entonces es: ¿cuánto ahorrar mes a mes? Según el popular método 50/30/20, deberíamos destinar el 20 % total de nuestros ingresos al ahorro (el 50 % restante va a necesidades básicas y un 30 % a ocio). Esta fórmula, sin embargo, puede asfixiar rápidamente a un desempleado debido a su nivel de ingresos. En estos casos es más sensato reducir el porcentaje de ahorro entre un 5 y un 10 % de los ingresos, una cifra mucho más asumible.
Nuestro último consejo aquí es que tomes esta horquilla como un objetivo ambicioso y no como una obligación mensual, ya que el día a día puede deparar gastos sorpresa que nos descuadren las cuentas. Si eso pasa, no te preocupes, simplemente trata de acercarte lo máximo a tu objetivo sin dejar de pagar nada esencial, ya que tu supervivencia y bienestar es lo primero.
7. Vuelve a usar efectivo
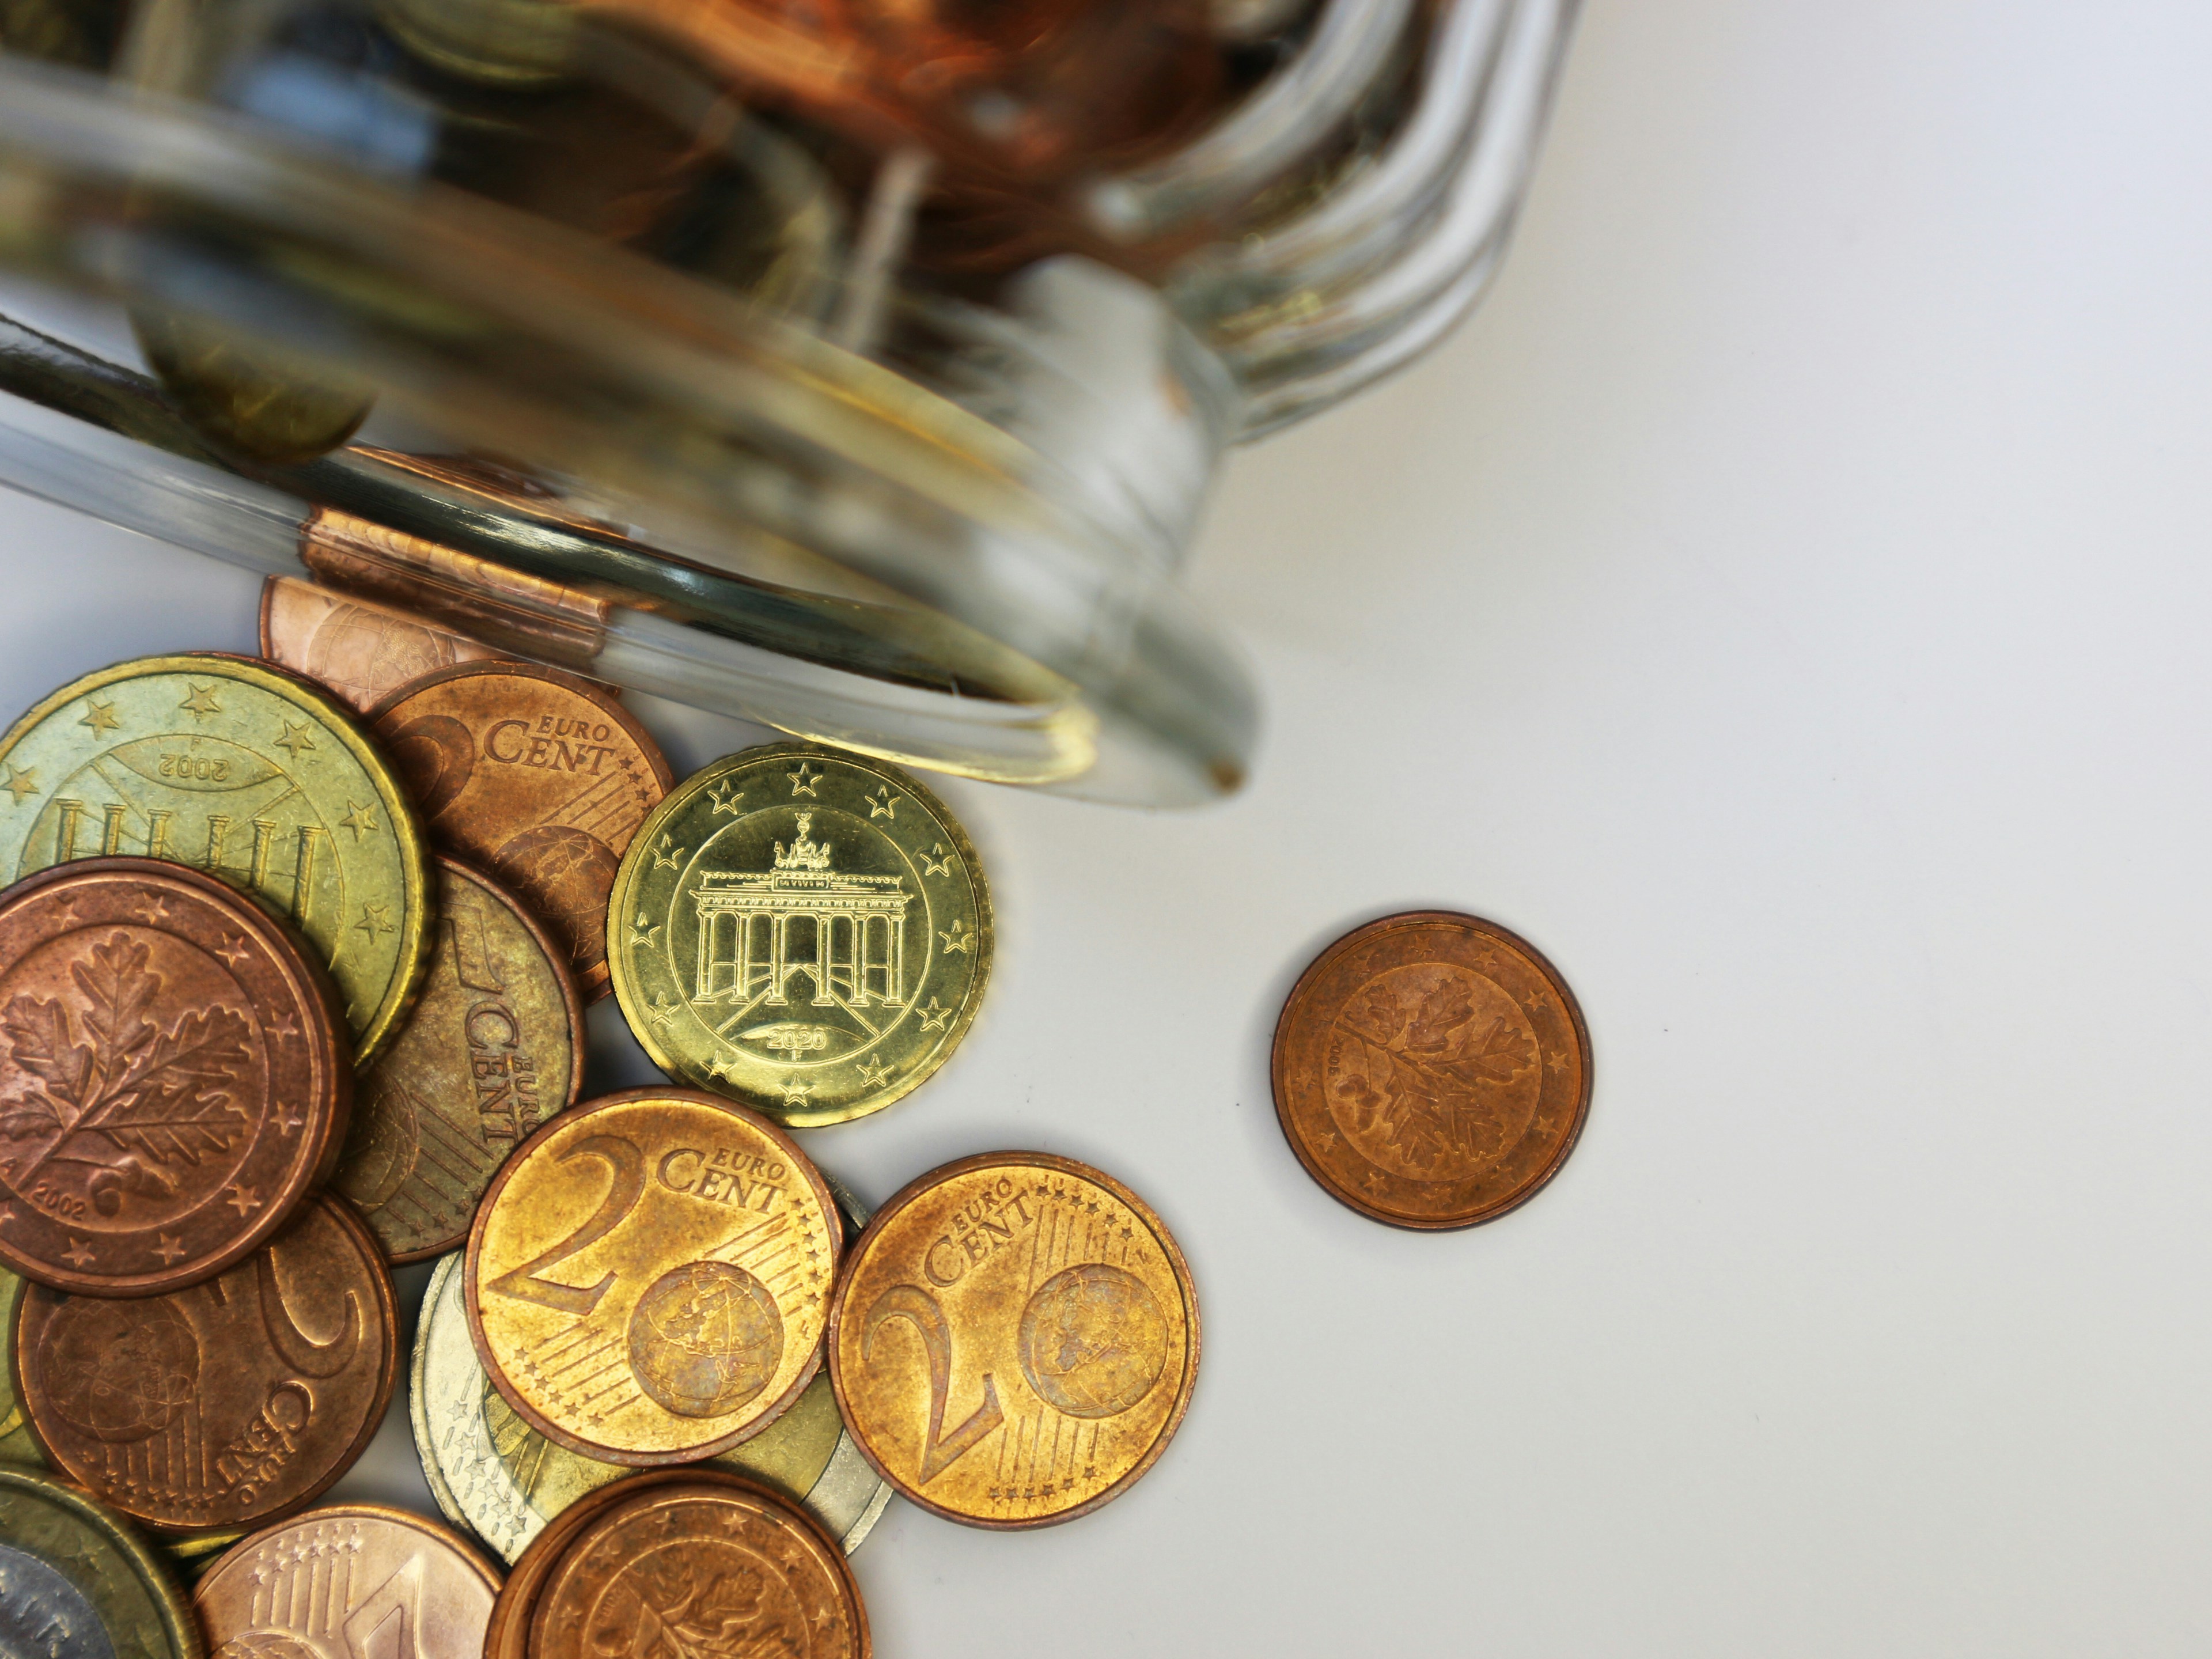
Puede que suene a viaje al pasado, pero el uso de billetes y monedas nos puede ayudar mucho a ahorrar estando en paro. La idea es que cada vez que salgas a comprar sepas exactamente qué vas a comprar y lleves el dinero necesario para pagar en efectivo. Ni más, ni menos.
Dejar la tarjeta en casa e ir con el efectivo justo (más o menos) no solo evita compras innecesarias, también nos reta mentalmente encontrar alternativas a mejor precio como, por ejemplo, las marcas blancas.
Lo encuentres o no, el cambio que se genere de la transacción (si es que ha sobrado algo) no va al bolsillo. Su sitio es una hucha, donde se deben ir depositando todos esos picos cada vez que entremos en casa. No importa si son billetes o monedas de muy poco valor, cada aporte suma.
Al tratarse de cantidades pequeñas, es necesario tener algo de paciencia con este método, pero con un hábito sostenido es fácil ver resultados en pocos meses.
Tip financiero:
Trata de no basar tu ahorro únicamente en este método. Siempre es mucho más efectivo que funcione como un extra junto a otras formas de guardar dinero.
8. Aprovecha los descuentos como parado
Aunque no todo el mundo lo sepa, muchas empresas cuentan con descuentos específicos para personas en paro o en situación vulnerable. Aprovecharlas es una excelente forma de sumar unos euros a nuestro ahorro, ya que sus precios suelen ser algo más reducidos que los habituales.
Hay descuentos en casi todas las áreas, pero conviene echar un ojo a lo que tienes alrededor, ya que muchas comunidades, poblaciones o directamente comercios locales cuentan con rebajas específicas.
Para que puedas hacerte una idea rápida de todos los ámbitos en los que puedes encontrar descuentos, veamos algunos ejemplos comunes a nivel nacional:
- Energía: Bono Social Eléctrico y Bono Social Térmico
- Transportes: abonos RENFE, descuentos de otros operadores, descuentos en la ITV…
- Impuestos: bonificaciones o exenciones en el pago del IBI, tasa del agua, recogida de residuos…
- Deporte: descuentos en polideportivos y piscinas municipales
- Cultura y ocio: descuentos específicos presentando la tarjeta de desempleo
- Educación: cursos de formación gratuitos y pago de ciertas tasas de estudio
Por último, hablemos de documentación. Para poder acceder a estas ventajas es necesario acreditar nuestra situación como desempleados. Veamos qué documentación se necesita para poder acceder a estos descuentos:
- DNI/NIE
- Certificado de empadronamiento
- Declaración de la Renta o certificado de rentas
- DARDE (Documento de Alta y Renovación de Demanda de Empleo)
9. Trata de implantar un consumo más eficiente
Si bien existen partidas que no podemos eliminar, sí que podemos tratar de reducir esos gastos mediante un consumo más consciente. No se trata en ningún caso de medidas drásticas, si no más bien de pequeños gestos que sumados se traducen en ahorro inmediato:
- Agua: duchas más rápidas, control en el uso del grifo, cisternas de doble descarga, filtros en los grifos…
- Gas/calefacción: no abusar de temperaturas altas, no tapar radiadores y purgarlos una vez al año, cuidar la caldera…
- Electricidad: no dejar luces encendidas, no dejar conectados aparatos que no se usan, hacer un buen mantenimiento de electrodomésticos…
- Transporte: hacer uso del transporte público, repostar en gasolineras low cost o carburante de menor octanaje, reducir desplazamientos innecesarios…
- Alimentación: reducir o evitar comer fuera, optar por marcas blancas, comparar productos y calcular ofertas…
10. Usa las cuentas remuneradas para hacer crecer el ahorro
Con un margen de maniobra reducido, el secreto para ahorrar estando en paro es rascar un poquito de aquí y de allá, combinando diferentes métodos para lograr hacer crecer la hucha sin que nos suponga un gran esfuerzo financiero. Y en esta combinación de técnicas, las cuentas remuneradas encajan perfectamente.
La idea es usarlas como el destino final de nuestros ahorros, ya que la mayoría de cuentas corrientes ofrecen un 0 % de interés sobre nuestro dinero, mientras que el funcionamiento de las cuentas remuneradas nos permite obtener un pellizquito por el simple hecho de guardar el dinero en ellas. Una vez ahí, y gracias al poder del interés compuesto, el dinero irá creciendo poco a poco y maximizando el ahorro. Cierto es que los intereses no van a hacernos millonarios, pero recordemos que lo importante es ir sumando con constancia.
La otra gran ventaja de este producto financiero es la disponibilidad. A diferencia de la gran mayoría de productos de inversión, que exigen “bloquear” el dinero durante un tiempo, las cuentas remuneradas también permiten retirar en cualquier momento y sin comisiones (o muy bajas). Esto no debe ser una invitación a gastarlo cuando reunamos cierta cantidad, pero sí que es tremendamente útil si nos sorprende algún gasto imprevisto que descuadre nuestra planificación financiera.
11. Vender cosas que ya no necesitas, un truco para maximizar el ahorro
El ahorro no siempre viene de recortar gastos. A veces, tan solo basta con mirar a nuestro alrededor y preguntarnos “¿qué sobra aquí?” Electrodomésticos viejos, ropa, muebles antiguos, libros… Es común que en casa acumulemos cosas que ya no usamos, pero que siguen teniendo cierto valor.
Para dar a estos objetos una salida fácil y rápida, lo más común es utilizar las muchas plataformas de venta online que existen en internet y de las que te hablamos en cómo ganar dinero vendiendo tus trastos y ropa vieja.
Aunque en muchas de ellas es posible encontrar casi de todo, lo cierto es que cada portal o app se especializa en un tipo o tipos de productos. Un dato a tener en cuenta tanto a la hora de elegir en qué plataformas pondremos el anuncio como a la de encontrar el mejor precio.
- Ropa y calzado: Vinted
- Electrónica: Wallapop y BackMarket
- Muebles: Wallapop y Milanuncios
- Electrodomésticos: Wallapop y Milanuncios
- Deporte: Wallapop
- Coches o motos: Milanuncios y Wallapop
- Maquinaria: Milanuncios
- Libros: Todocolección
- Objetos de coleccionismo y antigüedades: Todocolección
¿Eres más de vender de tú a tú? También puedes visitar mercadillos de segunda mano u ofrecer tus productos directamente a tiendas de segunda mano como Cash Converters o Cex.
¿Quieres seguir mejorando tu ahorro? Sigue leyendo
Además de ayudarte a financiar proyectos y sueños personales, en Cofidis nos encanta echarte una mano para mejorar tus finanzas. En este blog encontrarás, por ejemplo, toda una sección de contenidos gratuitos dedicados al ahorro. Descubre métodos, retos y consejos fáciles para hacer crecer tu hucha. Y recuerda que puedes recibir todas las novedades directamente en tu email con solo suscribirte.